7月23日,A股三大指数缩量震荡小幅收红,沪指涨0.25%报3876.78点,深成指涨0.44%,创业板指涨0.25%。然而,指数波澜不惊的表象之下,市场内部的分化与暗流却远比表面数字复杂得多。
一、黄白线剧烈分化:指数失真下的真实温度
当日最值得关注的信号,是指数黄白线的显著背离——代表中小盘股的黄线走势强劲,微盘股指数涨近3%,而代表权重股的白线则相对疲弱。全市场超4200只个股上涨,逾百股涨停。这组数据清晰地勾勒出当日行情的真实面貌:权重搭台、题材唱戏,赚钱效应集中在中小市值品种。
然而,2.2万亿的成交额较前一交易日大幅缩量4580亿。缩量普涨,本质上是一种存量博弈下的结构性修复,而非增量资金驱动的趋势性行情。中小盘股的活跃,更多是资金在科技主线退潮后,向低位题材发起的游击战。
二、电网设备涨停潮:政策红利的最直接映射
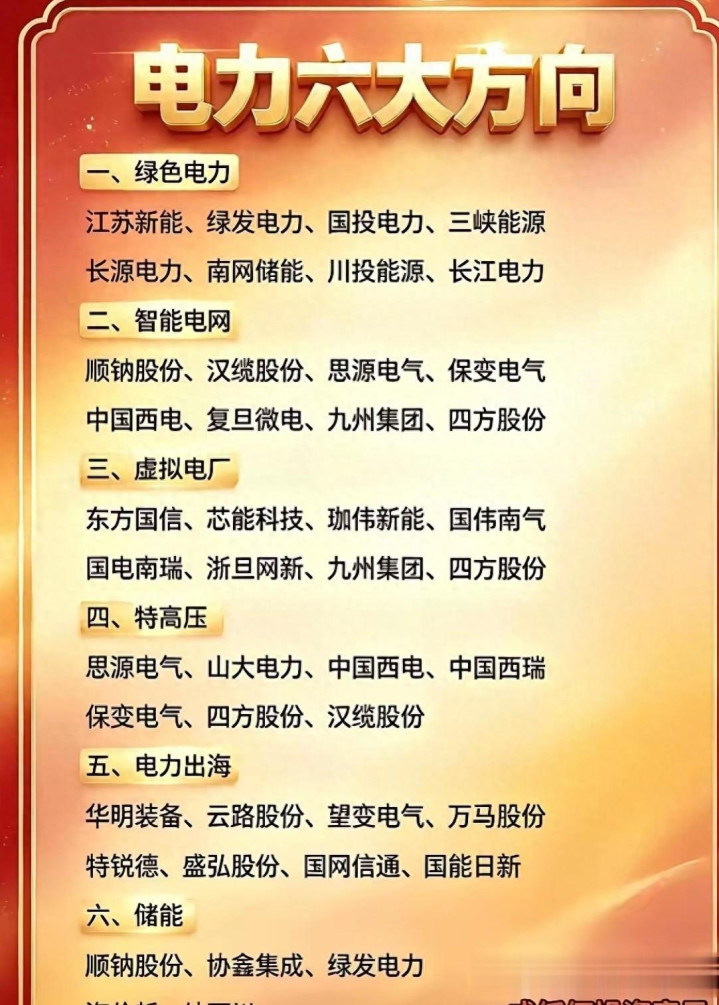
当日最亮眼的主线当属电网设备板块——益坤电气30CM涨停,中能电气、双杰电气20CM涨停,中国西电、顺钠股份、汉缆股份等近20股集体封板。
涨停潮的背后是三股力量的共振:其一,国家电网2026年第三批特高压及输变电设备招标结果落地,总规模达283.12亿元,本年度前三批特高压采购总金额已超越2025年全年总量;其二,《可再生能源发展"十五五"规划》正式发布,预计"十五五"期间可再生能源产业总投资将超5万亿元;其三,7月多地电网用电负荷持续刷新历史峰值,迎峰度夏电力保供进入关键期。
这三重逻辑——短期缺电、中期招标放量、长期规划定调——构成了电网设备板块从短线炒作到中期趋势的完整叙事。中国西电年内涨幅已超50%,700亿市值的体量能走出9.99%的涨停,足见资金的认可程度。
三、资源品全面开花:商品与股票的跨市场联动
锂矿、有色金属、油气三大资源板块同日走强,折射出商品市场向股票市场的传导效应。
锂矿概念方面,广期所碳酸锂主力合约日内涨超4%,站上14.7万元/吨,直接点燃了国城矿业、永杉锂业、盛新锂能的涨停行情。有色金属板块中,盛达资源斩获3连板,南山铝业涨停。油气概念则延续此前强势,中曼石油4天3板。主力资金早间明显净流入有色金属、电力设备等板块,而半导体板块单日净流出超131亿元。
资金从高估值科技板块流向低估值资源板块的切换特征十分明显——这既是对全球能源价格高位运行的直接反应,也是市场风险偏好收缩的佐证。
四、半导体重挫:科技主线的阶段性退潮
与资源品的火热形成鲜明对比的是半导体板块的集体暴跌。华虹宏力跌超12%,中芯国际跌超4%,瑞芯微、翱捷科技等纷纷重挫。科创50指数因此一度跌超4%,收盘仍跌3.78%。
中信证券认为,7月以来科技板块大幅调整,相关标的估值已明显回落,但自主可控、AI零部件等方向的基本面并未发生逆转。这恰恰点出了问题的核心——并非基本面恶化,而是估值与情绪的周期性回调。
从技术面看,科创50指数此前单日涨幅曾高达10.7%,日内振幅接近14%,短期获利盘积累过多,筹码消化仍需时日。科技股在经历了上半年的极致上涨后,进入阶段性的估值消化期,这在任何一轮牛市的中途都属于正常现象。
五、资金迁徙的逻辑与后市推演
从资金流向的全局视角来看,当日市场呈现清晰的"卖科技、买资源"特征。主力资金净流入有色金属、电力设备、基础化工等周期板块,同时大规模净流出电子、通信、计算机等科技板块。
这种迁徙背后的逻辑链条是:高估值科技股面临业绩兑现压力与获利盘回吐 → 资金寻求安全边际更高的方向 → 政策确定性强的电网设备、供需格局改善的锂矿、涨价逻辑清晰的有色金属成为承接载体。
展望后市,几个关键变量值得持续跟踪:
第一,成交量的演变。 2.2万亿的成交额能否重新放大,是判断这轮结构性行情能否扩散为全面行情的关键指标。缩量格局下,热点快速轮动难以避免。
第二,科技股的企稳信号。 半导体板块作为本轮行情的核心主线之一,其调整深度和持续时间将直接影响市场整体风险偏好。中信证券指出部分细分板块当前估值尚未充分反映后续订单增长,具备超跌修复空间,这为科技股的逢低布局提供了参考框架。
第三,政策催化的持续性。 "十五五"可再生能源规划、特高压招标放量、零碳工厂建设等政策红利,能否持续为电网设备、电力等板块提供上涨动能,将决定这轮结构性行情的持续性。
总体而言,7月23日的A股是一面多棱镜——指数红盘折射的是权重维稳的意志,中小盘普涨折射的是存量资金的游击策略,电网设备的涨停潮折射的是政策驱动的确定性溢价,而半导体的重挫折射的则是估值泡沫的阶段性释放。在缩量分化的格局下,与其追逐每日轮动的热点,不如在政策主线与业绩确定性之间寻找攻守兼备的平衡点。
永华证券提示:文章来自网络,不代表本站观点。